Comment dématérialiser ses factures sans remplacer sa comptabilité ?
La dématérialisation peut intervenir en amont de votre logiciel comptable. L’idée consiste à ajouter un outil de traitement des factures fournisseurs, sans nécessairement modifier l’application dans laquelle votre entreprise tient ses comptes.
Le circuit peut se décomposer en quatre opérations :
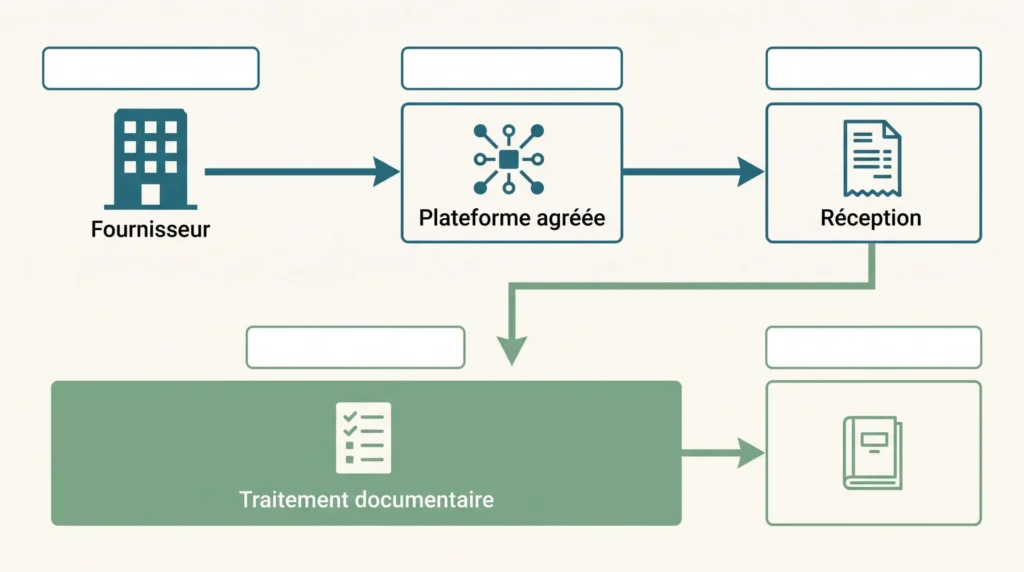
- Réception : les factures arrivent dans l’outil de traitement documentaire.
- Extraction : le logiciel identifie les informations utiles, comme le fournisseur, les montants et les données nécessaires à l’imputation.
- Validation : les personnes habilitées contrôlent les informations et approuvent le traitement de la facture.
- Transfert comptable : les écritures préparées sont exportées ou transmises au logiciel déjà utilisé.
Zeendoc décrit notamment un fonctionnement associant lecture des documents, proposition d’imputation, contrôle et génération d’écritures destinées à la comptabilité.
Ce fonctionnement suppose toutefois une intégration adaptée. Selon les outils, le transfert peut nécessiter l’importation d’un fichier ou reposer sur une connexion plus automatisée. Il faut également distinguer l’écriture préparée par l’outil documentaire de son enregistrement définitif dans la comptabilité.
La PME conserve ainsi son environnement comptable lorsque les échanges nécessaires sont effectivement possibles.
Zeendoc, Yooz, Dext ou Konica Minolta : quelle solution selon les besoins de la PME ?
Ces quatre solutions permettent d’envisager un traitement des factures distinct de la tenue comptable. Elles ne répondent cependant pas exactement au même besoin : la comparaison doit porter sur le circuit réel, depuis la réception du document jusqu’à l’écriture comptable et à son justificatif.
| Solution | Fonction dominante | Transfert comptable documenté | Besoin correspondant | Point à vérifier |
|---|---|---|---|---|
| Zeendoc | Gestion électronique des documents et traitement des factures | Génération et export d’écritures vers des logiciels cités par l’éditeur, dont Sage, EBP et Cegid | Centraliser les factures et préparer leur transfert comptable | Format d’export et compatibilité de la version utilisée |
| Konica Minolta | GED et dématérialisation des factures fournisseurs | Capture des données, reconnaissance, workflows de validation, archivage et intégration comptable annoncés par l’éditeur | Centraliser le cycle documentaire des factures avant leur traitement comptable | Vérifier le périmètre de l’intégration, le format des écritures et la compatibilité avec la version du logiciel conservé |
| Yooz | Traitement et validation des factures fournisseurs | Connecteurs ERP et comptables, avec échanges pouvant varier selon l’intégration | Structurer un circuit de traitement et d’approbation des achats | Données échangées et périmètre précis du connecteur |
| Dext | Collecte et préparation des pièces comptables | Publication vers un logiciel connecté ou export de fichiers, notamment CSV | Préparer les justificatifs et les données avant leur comptabilisation | Compatibilité de la connexion et restrictions de l’export |
Zeendoc peut être pertinent lorsque la gestion documentaire constitue le besoin principal. Son éditeur décrit un circuit précis : dépôt des factures, lecture automatique, proposition d’imputation, contrôle de l’équilibrage puis génération et import des écritures comptables. L’outil prépare donc les données avant leur transfert vers le logiciel comptable. La PME doit néanmoins vérifier que son application accepte le format proposé et que les opérations nécessaires sont couvertes par cette intégration.
Konica Minolta illustre une approche centrée sur la GED : l’éditeur présente un parcours allant de la capture et de la reconnaissance des données à la validation, à l’archivage et à l’intégration comptable. Cet exemple est pertinent pour une PME qui cherche à structurer le traitement documentaire des factures sans remplacer d’emblée son environnement comptable. Comme pour toute solution, une démonstration sur les factures et le logiciel réellement utilisés reste indispensable.
Yooz correspond davantage à une recherche de structuration du traitement des achats et des validations. L’éditeur annonce plus de 250 connecteurs vers les logiciels comptables et ERP. Ce chiffre constitue une indication commerciale sur l’étendue du catalogue, et non la garantie que chaque connexion réalise les mêmes opérations. Les échanges possibles, notamment la génération et la transmission des écritures, dépendent du connecteur retenu et du logiciel concerné.
Dext mérite d’être examiné lorsque la collecte et la préparation des pièces représentent la priorité. Sa documentation distingue deux modalités : la publication vers un logiciel comptable connecté et l’export de fichiers, notamment PDF, CSV ou ZIP. Il ne s’agit pas du même fonctionnement : une publication connectée transmet les données et les images des justificatifs au logiciel relié, tandis qu’un export de fichiers nécessite une procédure de récupération et de traitement adaptée. Avant publication, certains champs doivent être renseignés, notamment le fournisseur, le compte de charge et le montant TTC. Certaines connexions API expirent également annuellement et nécessitent une reconnexion. Ces conditions doivent être prises en compte dans l’organisation quotidienne.
La différence essentielle entre ces solutions tient donc au circuit documentaire, comptable et réglementaire proposé, pas à un classement général. Une PME doit retenir le candidat dont les modalités de transfert correspondent réellement à son logiciel, à ses opérations et au niveau d’intervention manuelle qu’elle accepte.
Comment vérifier la compatibilité avec son logiciel comptable ?
Un logo de logiciel présent dans une liste de partenaires ne garantit pas que toutes les opérations fonctionneront dans votre environnement. Pour éviter une mauvaise surprise, demandez une démonstration sur le nom et la version exacte de votre logiciel comptable.
Voici un test pratique à effectuer avant de vous engager :
- Préparer des factures représentatives. Utilisez des documents anonymisés comprenant notamment une facture avec plusieurs taux de TVA et un cas nécessitant une correction.
- Vérifier l’extraction. Contrôlez le fournisseur, les montants, les taux de TVA et les informations nécessaires à l’imputation. Repérez les champs qui exigent une intervention.
- Tester l’approbation. Faites circuler une facture selon le processus de validation souhaité par votre entreprise.
- Transmettre les écritures. Déterminez si le transfert repose sur un fichier à importer, une publication vers un logiciel connecté ou une connexion automatisée. Demandez quelles données sont transmises, à quelle fréquence elles sont actualisées et quelles interventions restent nécessaires. Distinguez notamment la récupération d’un fichier CSV d’une publication connectée ; vérifiez également les conditions de maintien de la connexion.
- Contrôler le résultat comptable. Vérifiez les comptes, la TVA, les montants et le rattachement aux justificatifs dans le logiciel conservé.
- Reproduire une correction. Demandez comment rectifier une donnée erronée et éviter une ressaisie ou un traitement incohérent entre les outils.
Ce test permet de distinguer une compatibilité annoncée d’un fonctionnement réellement adapté à vos opérations. Il révèle aussi les étapes manuelles qui subsistent.
Comparez ensuite les devis en séparant les coûts récurrents et les frais ponctuels. Demandez le détail de l’abonnement, des volumes de factures inclus, du nombre d’utilisateurs, du connecteur, du stockage documentaire, du paramétrage, de la formation et de l’accompagnement. Vérifiez quelles prestations sont effectivement comprises et lesquelles donnent lieu à une facturation supplémentaire. Les offres doivent être comparées à périmètre identique : un abonnement ne peut pas être jugé moins cher si les prestations incluses diffèrent.
Cette comparaison peut être intégrée à votre démarche de gestion du budget d’entreprise.
Facturation électronique : que vérifier en France depuis septembre 2026 ?
La dématérialisation des factures fournisseurs et leur réception réglementaire ne désignent pas exactement la même fonction.
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques lorsque leurs fournisseurs sont eux-mêmes soumis à l’obligation d’émission. Les grandes entreprises et les entreprises de taille intermédiaire sont concernées par cette obligation d’émission depuis cette même date ; pour les PME et les microentreprises, elle commence le 1er septembre 2027.
Une facture papier numérisée ou un PDF ordinaire transmis par e-mail ne suffit pas, à lui seul, à remplir les exigences de cette réforme. Les échanges réglementaires nécessitent un circuit reposant sur une plateforme agréée.
Il faut donc distinguer deux rôles :
- La plateforme agréée assure les fonctions réglementaires de transmission et de réception des factures électroniques.
- La solution de gestion documentaire ou comptable peut intervenir dans la consultation, le traitement, la validation ou l’exploitation des informations et être reliée à une plateforme agréée.
Ces deux fonctions peuvent s’articuler sans nécessairement imposer le remplacement de votre comptabilité. En revanche, la présence d’une fonction OCR, d’une GED ou d’un connecteur ne prouve pas à elle seule que l’application dispose de l’agrément réglementaire.
À titre d’exemple, Konica Minolta présente une offre associant GED et facturation électronique via son partenaire Open Bee. Cela ne dispense pas l’entreprise de vérifier, au moment du choix, le statut de la plateforme concernée dans la liste officielle de la DGFiP, ni de confirmer les modalités concrètes de connexion avec son logiciel comptable.
Avant de choisir, identifiez l’opérateur qui assurera effectivement la réception réglementaire, vérifiez sa situation dans la liste officielle des plateformes agréées publiée par la DGFiP et documentez le chemin suivi par la facture entre cette plateforme, l’outil de traitement et le logiciel comptable.
Qui conserve les factures après leur export comptable ?
Le transfert des écritures ne signifie pas que la facture originale est automatiquement conservée dans les conditions nécessaires. Une écriture et sa pièce justificative remplissent deux fonctions différentes.
Pour les factures électroniques, le BOFiP prévoit une durée fiscale de conservation de six ans. Ce délai court à partir de la date de la dernière opération mentionnée sur les livres ou registres ou de la date d’établissement des documents. La conservation doit être réalisée sur support informatique, dans le format informatique original, avec des garanties d’authenticité, d’intégrité et de lisibilité. Ce délai fiscal ne doit pas être confondu avec l’ensemble des obligations comptables ou commerciales de conservation.
Avant de retenir une solution, demandez où restent les factures originales, comment les retrouver à partir d’une écriture, quelles informations accompagnent l’export et comment les récupérer en cas de changement ultérieur d’outil. Ce contrôle complète la vérification technique du connecteur comptable.
Faire son choix sans changer ses habitudes comptables
La décision repose sur trois conditions : un circuit de traitement adapté aux factures de l’entreprise, une compatibilité effective avec la version du logiciel comptable conservé et une articulation opérationnelle avec le dispositif de réception réglementaire. Ces éléments doivent être évalués ensemble, car une solution documentaire performante ne garantit pas à elle seule la transmission comptable ni la conformité du circuit de réception.
La décision doit se prendre sur un circuit testé de bout en bout, et non sur une simple liste de fonctionnalités. Vérifiez la transmission des écritures, le traitement des corrections et la réception réglementaire des factures avant de signer.